Immobilien · Projekt · Vorschau
Immobilienrechner: ein Portfolio planen und verfolgen
Die meisten Immobilienrechner betrachten genau eine Wohnung zu einem Zeitpunkt. Sobald mehrere Objekte zusammenkommen, die Zinsbindung ausläuft oder die echten Zahlen vom Plan abweichen, hilft das wenig. Dieser Beitrag zeigt einen ersten Blick auf einen Rechner, der genau das abbilden soll.
Noch in Arbeit. Der Rechner ist noch nicht fertig, deshalb gibt es auch noch kein öffentliches Repository und keine Online-Version. Dieser Beitrag ist eine Vorschau – Funktionen und Optik können sich noch ändern.
Fragestellung
Bei einer vermieteten Wohnung entscheidet sich die Rechnung selten im ersten Jahr. Entscheidend ist, wie sich Miete, Kosten, Tilgung und Steuer über zehn, zwanzig oder dreißig Jahre entwickeln – und was passiert, wenn ein zweites oder drittes Objekt hinzukommt. Dann verändert jede neue Wohnung die Steuerersparnis der anderen, und eine Finanzierung mit auslaufender Zinsbindung kann die Monatsrate deutlich verschieben. Der Rechner soll beides beantworten: Lohnt sich ein geplanter Kauf im Zusammenspiel mit dem Bestand? Und liegen die gekauften Objekte noch auf Kurs?
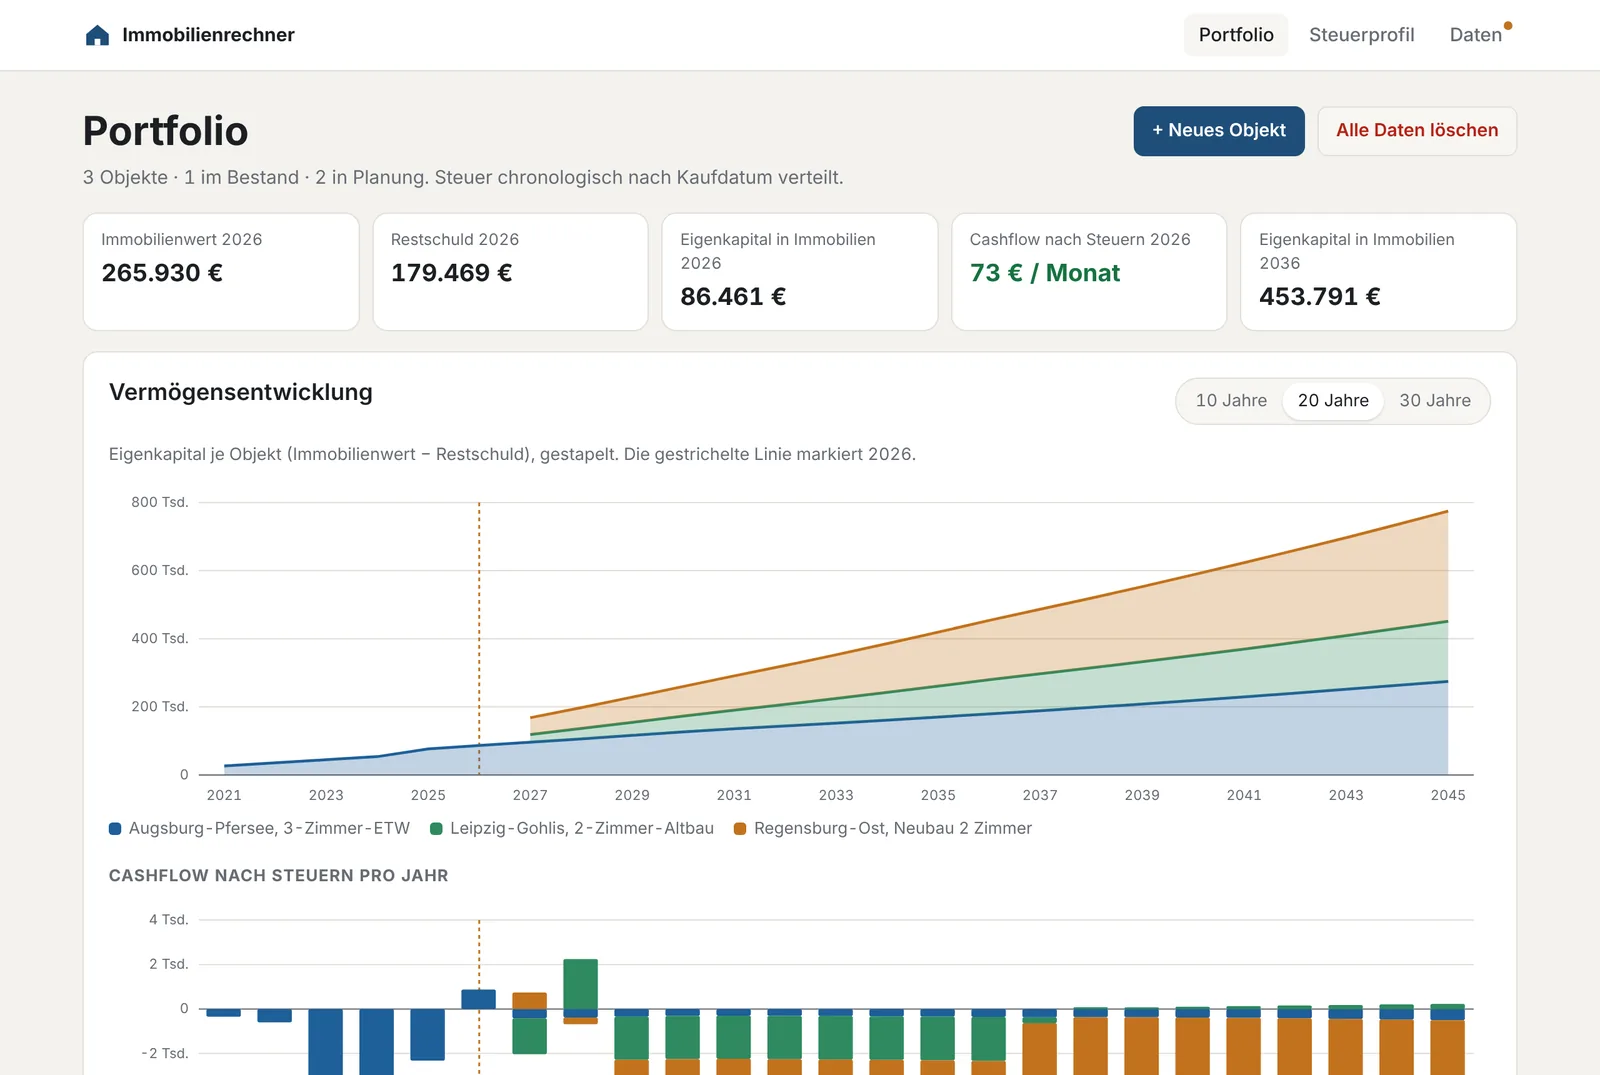
Was der Rechner bisher kann
- Eingaben pro Objekt: Kaufpreis und Nebenkosten, Möbel, Miete und laufende Kosten mit jährlicher Steigerung, Wertentwicklung und mehrere Darlehen.
- Finanzierung wie bei der Bank: monatlicher Tilgungsplan mit Zinsbindung, Anschlusszins, Sondertilgungen und Bereitstellungszinsen.
- Abschreibung: lineare oder degressive AfA, Möbel mit 10 % pro Jahr sowie die erhöhte Denkmal-AfA für den Sanierungsanteil.
- Steuer im Zeitverlauf: ein gemeinsames Steuerprofil mit Einkommensentwicklung, Familienstand und Kirchensteuer. Die Ersparnis wird chronologisch auf die Objekte verteilt – das zuerst gekaufte rechnet mit dem Einkommen ohne Immobilien, jedes weitere nur noch mit dem, was übrig bleibt.
- Ergebnis: Monatsübersicht, Vermögensaufbau nach 10, 20, 30 und 40 Jahren und eine aufklappbare Jahresprojektion mit CSV-Export.
- Ist-Tracking: für gekaufte Objekte lassen sich echte Mieten, Kosten, Steuererstattungen und Stichtage wie Restschuld oder Marktwert erfassen. Daraus entsteht ein Plan-Ist-Vergleich und eine neue Hochrechnung ab dem tatsächlichen Stand.
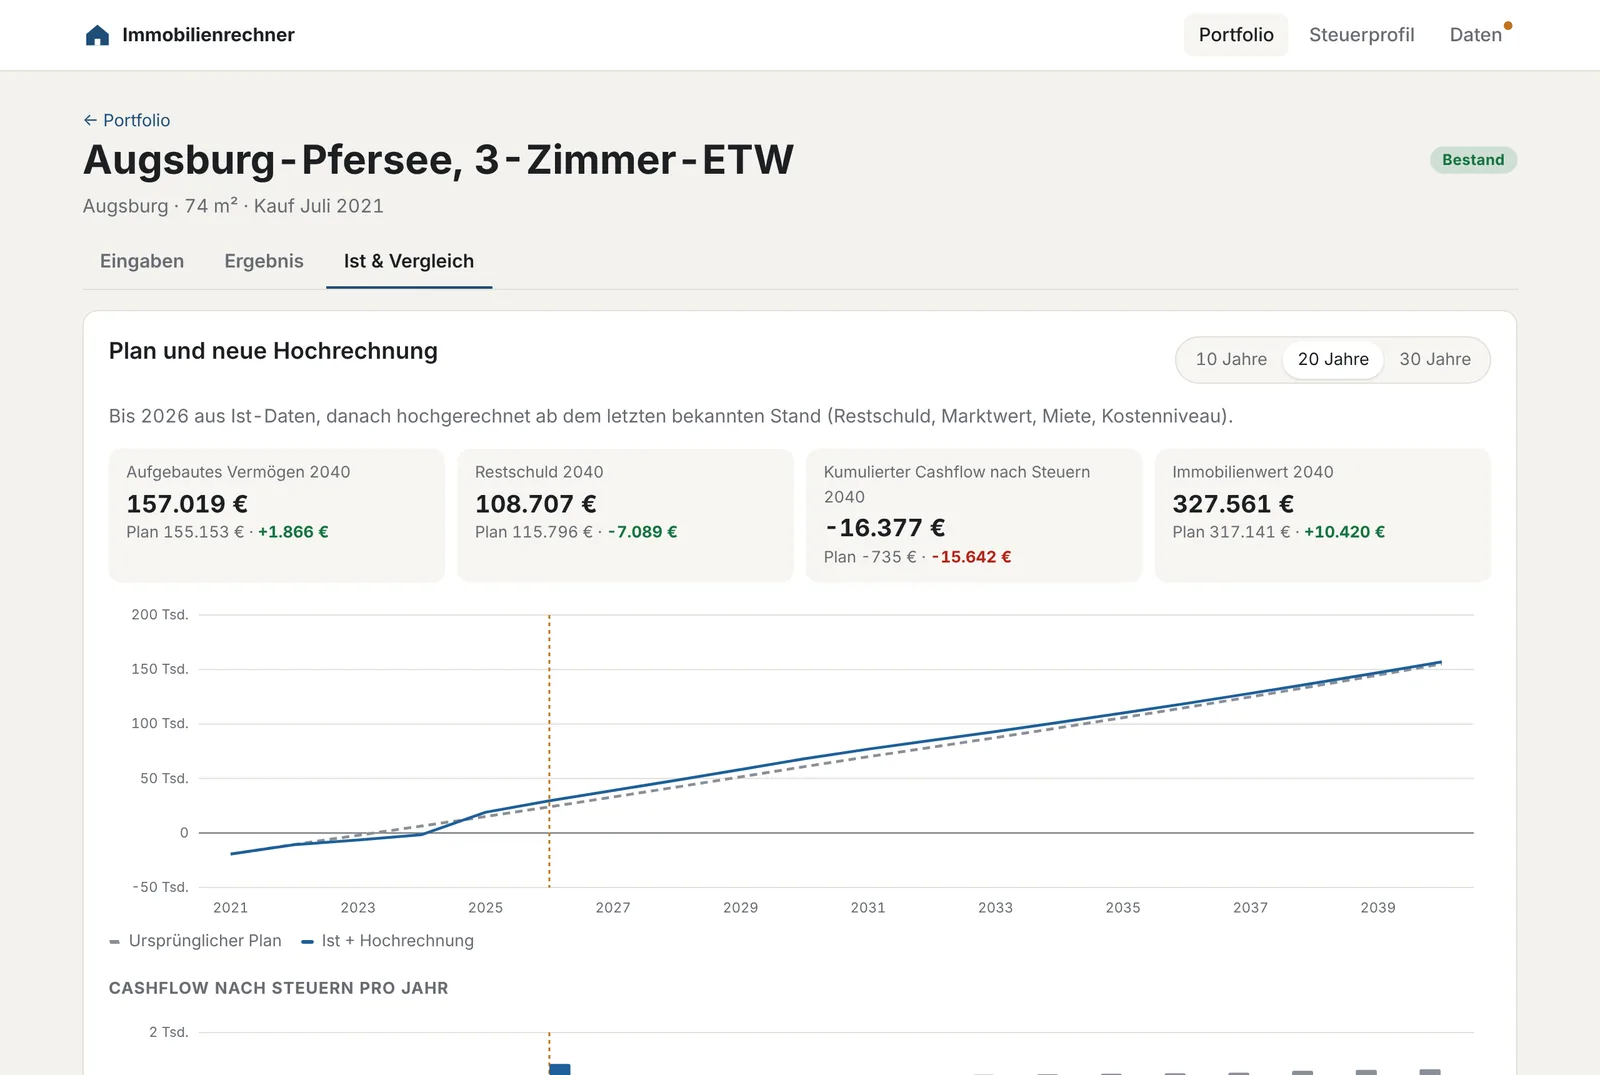
Wie gerechnet wird
Die Darlehen laufen als Annuität mit monatlichem Tilgungsplan; nach der Zinsbindung gilt der Anschlusszins, wahlweise mit gleicher Rate oder neu berechnet. Die Einkommensteuer folgt dem Tarif 2026 inklusive Solidaritätszuschlag und wird für spätere Jahre fortgeschrieben. Als Kennzahl dient das aufgebaute Vermögen: Immobilienwert minus Restschuld plus die kumulierten Cashflows. Die Rechenkerne sind mit Tests abgesichert, unter anderem gegen die 10-Jahres-Tabelle eines realen Vertriebs-Exposés.
Alle Daten bleiben im Browser und lassen sich als Datei exportieren und wieder importieren – für eine Sicherung oder den Wechsel auf ein anderes Gerät.
Was noch fehlt
- Verkauf und Spekulationsfrist
- KfW-Förderdarlehen und Sonder-AfA nach §7b
- Selbstgenutzte Immobilien
- Feinschliff an Oberfläche, Texten und der Darstellung auf dem Handy
Sobald der Rechner fertig ist, kommt er wie der Rentenrechner direkt in diesen Beitrag – zum Ausprobieren im Browser und mit offenem Code auf GitHub.
Keine Steuer- oder Finanzierungsberatung. Alle Ergebnisse sind unverbindliche Modellrechnungen, die gezeigten Objekte sind erfunden.